Получить консультацию
Оставьте контакты — консультант перезвонит и ответит на все вопросы
Имя *
Фамилия
E-mail *
Телефон *
- Город
- Москва
- Красноярск
- Казань
- Санкт-Петербург
- Альметьевск
- Елабуга
- Тула
- Екатеринбург
- Новосибирск
- Ульяновск
Для отправки обращения введите код из СМС
Код из смс *

Ваш запрос отправлен
Скоро наш менеджер свяжется с вами
Российские
облигации
+15%
Российские облигации
Ожидаемая доходность
(на горизонте в 1 год) +15%
(на горизонте в 1 год) +15%
Уровень риска
Рекомендуемый срокот 1 года
Мин. сумма инвестирования1 000 000 руб.
Стратегия доверительного управления
Управляющий составляет портфель из облигаций российских эмитентов, кредитный риск которых является незначительным. Выбор активов и их последующая ротация осуществляется на основании макроэкономического прогнозирования и фундаментального анализа.
Цель инвестирования
Получение постоянного дохода, защищающего стоимость активов от инфляционного обесценивания.
Динамика доходности
Условия инвестирования
Инвестиционный профильКонсервативный
Минимальная сумма инвестирования1 000 000 руб.
Инвестиционный горизонт*1 год
Допустимый рискдо 10%
Валюта доходаРубль
Ожидаемая доходность (на горизонте в 1 год)+15%
Рекомендуемый период инвестированияот 1 года
* Инвестиционный горизонт – интервал времени, на котором определяется ожидаемая доходность и допустимый риск.
Информация, размещенная на данной странице выше, равноприменима как в отношении стандартных (заключенных до 01.01.2025), так и типовых (заключенных после 01.01.2025) стратегий доверительного управления. Часть информации, обязательной к раскрытию в отношении стандартных стратегий доверительного управления в соответствии с требованиями Банка России, находится далее в разделе «Документы».
Управляющий стратегией
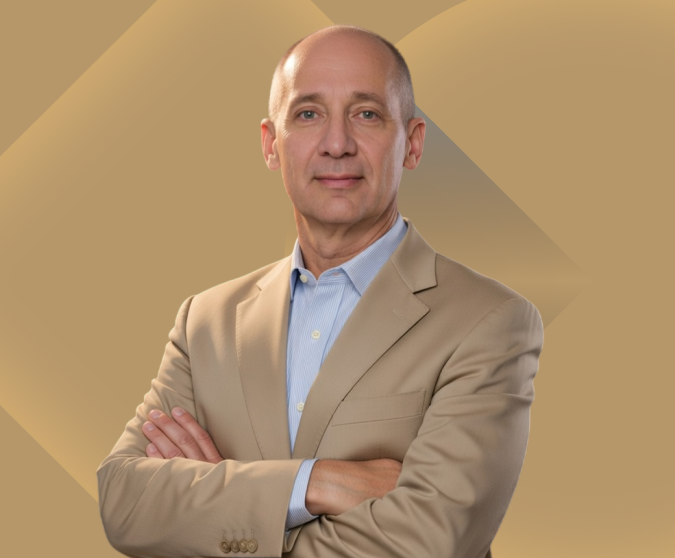
Михаил Королюк
Заместитель руководителя отдела доверительного управления ИФК «СОЛИД» Опыт работы более 30 лет
Стратегия «Российские облигации» - это защита капитала и ликвидность: деньги можно забрать в любой момент, а не на конкретную дату.
На фондовом рынке с 1995 года. Управление активами клиентов с 1999 года, коллективами управляющих – с 2005. Большой опыт управления на рынках акций, как российском, так и зарубежных, включая торговлю на таких экзотических биржах, как Бомбейская и Йоханнесбургская. В процессе развития как трейдера испробовал, наверно, все возможные стили торговли рынка акций, придя в итоге к подходу, который называю «ежедневная трехуровневая система принятия решений». На первом шаге отвечаю на вопрос «какую долю акций хочу иметь в текущих макроэкономических условиях»? На втором шаге, исходя из стадии экономического цикла, распределяю доли между секторами экономики («в каких секторах сейчас концентрируется прибыль?»). Далее, последний третий шаг, «выковыривание изюма из булки» - «какие именно компании данного сектора наиболее успешны сейчас?». Исторически такой подход позволяет уменьшать рыночный риск (глубину просадок в сравнении с индексом), дает доходность чуть меньше индекса в фазе роста рынка. Суммарный же результат (так называемая «альфа» управляющего) составляет в среднем 5-10% в год.
Получить консультацию
Отправьте заявку, мы свяжемся с вами и ответим на все вопросы.
Имя *
E-mail *
Телефон *
Город *
Комментарий
Для отправки обращения введите код из СМС
Код из смс *
Ваш запрос отправлен
Скоро наш менеджер свяжется с вами
Документы
РДУ Редакция 36Положение об осуществлении АО ИФК «Солид» контроля за деятельностью по доверительному управлениюПорядок расчета показателей стратегий доверительного управления, предусмотренных Регламентом осуществления АО ИФК «Солид» деятельности по управлению ценными бумагами (редакция 3)Порядок определения инвестиционного профиля Учредителя управления (редакция № 20)Сравнение редакций №20 и №19 Порядка определения инвестиционного профиля Учредителя правления Сравнение редакций №35 и №34 Регламента осуществления АО ИФК Солид деятельности по управлению ценными бумагами_сайтМетодика определения фактического риска клиентов доверительного управления АО ИФК «Солид» (редакция № 2)Порядок определения инвестиционного профиля Учредителя управления (редакция № 21)Сравнение редакций №21 и №20 Порядка определения инвестиционного профиля Учредителя правления Сравнение редакций №36 и №35 Регламента осуществления АО ИФК Солид деятельности по управлению ценными бумагами_сайт
Поможем подобратьстратегию и ответим на всеинтересующие вопросыПоможем подобратьстратегию и ответимна все интересующиевопросы
Ваш запрос отправлен
Скоро наш менеджер свяжется с вами
Подберите подходящуюстратегию
Уровень риска
- Любой
- Низкий
- Средний
- Высокий
Срок инвестиций
Дивидендный рантье
Долгосрочное приращение реальной стоимости капитала при условии получения регулярного денежного потока за счет получения дивидендных выплат.
+22%ожидаемая доходность
от5лет
Российские акции
Российские акции – Долгосрочное приращение реальной стоимости капитала на основе сочетания макроэкономического и фундаментального анализов.
+22%ожидаемая доходность
от5лет
Сбалансированная
Получение приращения реальной стоимости капитала при условии отчетливого снижения риска, характерного для рынка акций.
+18,5%ожидаемая доходность
от3лет
Денежный рынок
Получение дохода на уровне близком к ключевой ставке Банка России.
+12,5%ожидаемая доходность
от1года
Высокодоходные облигации
Получение умеренного приращения реальной стоимости капитала за счет инвестирования в облигации средних и мелких российских компаний с повышенным уровнем кредитного риска.
+16,5%ожидаемая доходность
от2лет
Умеренно-консервативная
Получение умеренного приращения реальной стоимости капитала при условии существенного снижения риска, характерного для рынка акций.
+16,5%ожидаемая доходность
от2лет
Умеренно-агрессивная
Долгосрочное приращение реальной стоимости капитала при условии получения регулярного денежного потока за счет получения дивидендных платежей и купонных выплат с риском меньшим, чем в стратегиях со 100% алокацией в акции.
+18,5%ожидаемая доходность
от3лет
Акции роста
Инвестиции в быстрорастущие компании, которые могут заметно обгонять динамику широкого рынка и индекса Мосбиржи.
+22%ожидаемая доходность
от5лет
Замещающие облигации
Получение постоянного квазивалютного дохода с защитой от девальвации рубля
6% в $ожидаемая доходность
от1года
Российские акции 2
Долгосрочное приращение реальной стоимости капитала.
+22%ожидаемая доходность
от5лет
Российские акции 3
Долгосрочное приращение реальной стоимости капитала.
+22%ожидаемая доходность
от5лет
СтратегияОжидаемая доходностьРекомендуемый срокУровень риска
Дивидендный рантье
Долгосрочное приращение реальной стоимости капитала при условии получения регулярного денежного потока за счет получения дивидендных выплат.
+22%
от5лет
Российские акции
Российские акции – Долгосрочное приращение реальной стоимости капитала на основе сочетания макроэкономического и фундаментального анализов.
+22%
от5лет
Сбалансированная
Получение приращения реальной стоимости капитала при условии отчетливого снижения риска, характерного для рынка акций.
+18,5%
от3лет
Денежный рынок
Получение дохода на уровне близком к ключевой ставке Банка России.
+12,5%
от1года